2012-06-13

Definisi, Sifat, Fungsi Peranan dan Deregulasi Bank di Indonesia


1. Definisi , Sifat & Fungsi peranan Bank
           
 a). Definisi dari Bank adalah badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepada masyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak.
b).Sifat dari Bank antaranya, Bank sebagai perantara keuangan (financial intermediary)
 Maksudnya adalah bank menjadi perantara keuangan antara pihak yang kelebihan dana (surplus unit) dengan pihak yang membutuhkan dana (defisit unit).
c).Fungsi-fungsi dan peranan bank  yang umum diuraikan di bawah ini menujukkan betapa pentingnya keberadaan bank umum dalam perekonomian modern, yaitu : 1.    Penciptaan uang
Uang yang diciptakan bank umum adalah uang giral, yaitu alat pembayaran lewat mekanisme pemindahbukuan (kliring). Kemampuan bank umum menciptakan uang giral menyebabkan possisi dan fungsinya dalam pelaksanaan kebijakan moneter.
Bank sentral dapat mengurangi atau menambah jumlah uang yang beredar dengan cara mempengaruhi kemampuan bank umum menciptakan uang giral.

2.    Mendukung Kelancaran Mekanisme Pembayaran
Fungsi lain dari bank umum yang juga sangat penting adalah mendukung kelancaran mekanisme pembayaran. Hal ini dimungkinkan karena salah satu jasa yang ditawarkan bank umum adalah jasa-jasa yang berkaitan dengan mekanisme pembayaran.
Beberapa jasa yang amat dikenal adalah kliring, transfer uang, penerimaan setoran-setoran, pemberian fasilitas pembayaran dengan tunai, kredit, fasilitas-fasilitas pembayaran yang mudah dan nyaman, seperti kartu plastik dan sistem pembayaran elektronik.

3.    Penghimpunan Dana Simpanan Masyarakat

Dana yang paling banyak dihimpun oleh bank umum adalah dana simpanan. Di Indonesia dana simpanan terdiri atas giro, deposito berjangka, sertifikat deposito, tabungan dan atau bentuk lainnya yang dapat dipersamakan dengan itu. Kemampuan bank umum menghimpun dana jauh lebih besar dibandingkan dengan lembaga-lembaga keuangan lainnya. Dana-dana simpanan yang berhasil dihimpun akan disalurkan kepada pihak-pihak yang membutuhkan, utamanya melalui penyaluran kredit.

4.    Mendukung Kelancaran Transaksi Internasional

Bank umum juga sangat dibutuhkan untuk memudahkan dan atau memperlancar transaksi internasional, baik transaksi barang/jasa maupun transaksi modal. Kesulitan-kesulitan transaksi antara dua pihak yang berbeda negara selalu muncul karena perbedaan geografis, jarak, budaya dan sistem moneter masing-masing negara. Kehadiran bank umum yang beroperasi dalam skala internasional akan memudahkan penyelesaian transaksi-transaksi tersebut. Dengan adanya bank umum, kepentingan pihak-pihak yang melakukan transaksi internasional dapat ditangani dengan lebih mudah, cepat, dan murah.

5.    Penyimpanan Barang-Barang Berharga
Penyimpanan barang-barang berharga adalah satu satu jasa yang paling awal yang ditawarkan oleh bank umum. Masyarakat dapat menyimpan barang-barang berharga yang dimilikinya seperti perhiasan, uang, dan ijazah dalam kotak-kotak yang sengaja disediakan oleh bank untuk disewa (safety box atau safe deposit box). Perkembangan ekonomi yang semakin pesat menyebabkan bank memperluas jasa pelayanan dengan menyimpan sekuritas atau surat-surat berharga.

6.    Pemberian Jasa-Jasa Lainnya
Di Indonesia pemberian jasa-jasa lainnya oleh bank umum juga semakin banyak dan luas. Saat ini kita sudah dapat membayar listrik, telepon membeli pulsa telepon seluler, mengirim uang melalui atm, membayar gaji pegawai dengan menggunakan jasa-jasa bank. 
Jasa-jasa ini amat memudahkan dan memberikan rasa aman dan nyaman kepada pihak yang menggunakannya.
2. Deregulasi Bank di Indonesia
Deregulasi perbankan adalah keadaan dimana terjadinya perubahan peraturan dalam perbankan, khususnya di Indonesia. Hal ini terjadi karena belum tangguhnya keadaan perbankan Indonesia, disebabkan perbankan Indonesia adalah warisan dari negara penjajah di Indonesia sehingga tidak memiliki kemampuan untuk mengelola perbankan dengan baik dan Indonesia memang tidak didasari untuk belajar dari negara-negara lain yang sudah lebih lama mengatur soal bank.
Deregulasi ini dimaksudkan dengan tujuan membuat suasana perbankan di Indonesia lebih stabil. Maka dibuatlah kebijakan – kebijakan yang mengatur tentang perbankan Indonesia. Mulai dari 1 juni tahun 1983 yang memberikan keleluasaan kepada bank-bank untuk menentukan suku bunga deposito. Dilanjutkan dengan  Paket Kebijakan 27 Oktober 1988 (Pakto 88) hanya dengan modal Rp 10 milyar maka seorang pengusaha bisa membuka bank baru sehingga pada masa itu meledaklah jumlah bank di Indonesia. Lalu  Paket Februari 1991 (Paktri) yang berupaya mengatur pembatasan dan pemberatan persyaratan perbankan dengan mengharuskan dipenuhinya persyaratan permodalan minimal 8 persen dari kekayaan sehingga diharapkan peningkatan kualitas perbankan Indonesia. UU Perbankan baru No 7 menggarisbawahi soal peniadaan pemisahan perbankan berdasarkan kepemilikan. Hingga Pakmei pemerintah berharap mengucurkan kredit, sehingga dunia usaha tidak lesu lagi dan industri otomotif bisa bergairah kembali, dan terakhir dikeluarkannya PP No 68 tahun 1996, PP ini sangat menguntungkan para nasabah karena nasabah bank akan tahu persis rapor banknya.
http://agustinussoftskil.blogspot.com/2012/04/definisi-sifat-fungsi-peranan-dan.html
 

Sumber - Sumber Dana dan Penggunaan Dana Bank

Sumber - Sumber Dana dan Penggunaan Dana Bank


Sumber Dana Bank

Pengertian sumber dana bank adalah usaha bank dalam menghimpun dana dari masyarakat perolehan ini tergantung pada bank itu sendiri, apakah dari simpanan masyarakat atau dari lembaga lainnya. Pemilihan sumber dana akan menentukan besar kecilnya biaya yang ditanggung.oleh karena itu pemiliha sumber dana harus dilakukan secara tepat.

Secara garis besar sumber dana bank dapat di peroleh dari:

  • Dana yang bersumber dari bank itu sendiri 

Perolehan dana dari sumber bank itu sendiri (modal sendiri) maksudnya adalah dana yang diperoleh dari dana bank salah satu jenis dana yang bersumber dari bank itu sendiri adalah modal setor dari para pemegang saham. Dana sendiri adalah dana yang berasal dari para pemegang saham bank atau pemilik saham.

Adapun pencarian dana yang bersumber dari bank itu sendiri terdiri dari:

  1. Setoran modal dari pemegang saham yaitu merupakan modal dari para pemegang saham lama atau pemgang saham yang baru. Dana yang disetor secara efektif oleh para pemegang saham pada waktu bank berdiri. Pada umumnya modal setoran pertama dari pemilik bank sebagian digunakan untuk sarana perkantoran, pengadaan peralatan kantor dan promosi untuk menarik minat masyarakat.

  2. Cadangan laba, yaitu merupakan laba yang setiap tahun di cadangkan oleh bank dan sementara waktu belum digunakan. Cadangan laba yaitu sebagian dari laba bank yang disisihkan dalam bentuk cadangan modal dan cadangan lainnya yang akan dipergunakan untuk menutupi timbulnya resiko di kemudian hari. Cadangan ini dapat diperbesar apabila bagian untuk cadangan tersebut ditingkatkan atau bank mampu meningkatkan labanya.

  3. Laba bank yang belum di bagi, merupakan laba tahun berjalan tapi belum dibagikan kepada para pemegang saham. Semakin besar modal yang dimiliki oleh suatu bank, berarti kepercayaan masyarakat bertambah baik dan bank tersebut akan diakui oleh bank-bank lain baik di dalam maupun di luar negeri sebagai bank yang posisinya kuat.

  • Dana yang bersumber dari masyarakat luas

Sumber dana ini merupakan sumber dana terpenting bagi kegiatan operasi bank dan merupakan ukuran keberhasilan bank jika mampu membiayai operasinya dari sumber dana ini. Adapun Dana masyarakat adalah dana-dana yang berasal dari masyarakat, baik perorangan maupun badan usaha, yang diperoleh dari bank dengan menggunakan berbagai instrumen produk simpanan yang dimiliki oleh bank.

Untuk memperoleh dana dari masyarakat luas bank dapat menggunakan tiga macam jenis simpanan (rekening). Masing-masing jenis simpanan memiliki keunggulan tersendiri, sehingga bank harus pandai dalam menyiasati pemilihan sumber dana. Sumber dana yang dimaksud adalah:

  1. Simpanan giro

  2. Simpanan tabungan

  3. Simpanan deposito.

  • Dana yang bersumber dari lembaga lain

Dalam praktiknya sumber dana ini merupakan tambahan jika bank mengalami kesulitan dalam pencarian sumber dana sendiri dan masyarakat. Dana yang diperoleh dari sumber ini digunakan untuk membiayai atau membayar transaksi-transaksi tertentu. Perolehan dana dari sumber ini antara lain dapat diperoleh dari:

  1. Bantuan Likuiditas Bank Indonesia (BLBI), merupakan kredit yang diberikan bank Indonesia kepda bnk-bank yang mengalami kesulitan likuiditas. Kredit likuiditas ini juga diberikan kepada pembiayaan sektor-sektor usaha tertentu.

  2. Pinjaman antar bank (Call Money). Biasanya pinjaman ini di berikan kepada bank-bank yang mengalami kalah kliring di dalam lembaga kliring dan tidak mampu untuk membayar kekalahannya. Pinjaman ini bersifat jangka pendek dengan bunga yang relative tinggi jika dibandingkan dengan pinjaman lainnya.

  3. Pinjaman dari bank-bank luar negeri. Merupakan pinjaman yang diperoleh oleh perbankan dari pihak luar negeri.

  4. Surat berharga pasar uang (SBPU). Dalam hal ini pihak perbankan menerbitkan SPBU kemudian diperjual belikan kepada pihak yang berminat, baik perusahaan keuangan maupun nonkeuangan. SPBU diterbitkan dan ditawarkan dengan tingkat suku bunga sehingga masyarakat tertarik untuk membelinya.

Prioritas Penggunaan Dana

Penggunaan dana bank untuk dua prioritas pertama adalah dalam bentuk cadangan likuiditas, yang terdiri dari cadangan primer dan cadangan sekunder :

  • Cadangan primer dimaksudkan antara lain untuk memenuhi ketentuan likuiditaswajib minimum dan untuk keperluan operasi bank sehari-hari, termasuk untukmemenuhi semua penarikan simpanan dan permintaan kredit nasabah

  • Cadangan sekunder digunakan untuk memenuhi kebuthan-kebutuhan likuiditas yangjangka waktunya diperikrakan kurang dari satu tahun. Cadangan sekunder ini semata-mata dimaksudkan untuk kebutuhan likuiditas dan untuk memperoleh keuntungan. Fungsi cadangan sekunder antara lain sebagai berikut:

  1. Memenuhi kebutuhan kas yang bersifat jangka pendek dan musiman daripenarikan simpanan dan pencarian kredit dalam jumlah besar yang telahdiperkirakan

  2. Memenuhi kebutuhan likuiditas yang segera harus dipenuhi dan kebutuhan- kebutuhan lainnya yang sebelumnya tidak diperkirakan

  3. Sebagai tambahan apabila cadangan primer tidak mencukupi

  4. Kebutuhan likuiditas jangka pendek yang tidak diperkirakan dari deposan dan penarikan nasabah debitur.

  • Penyaluran kredit dilakukan dengan memberikan kredit kepada nasabah yang memenuhi ketentuan kebijakan perkreditan bank

  • Investment merupakan penanaman dana dalam surat-surat berharga jangka panjang. Tujuan penggunaan dana ini semata-mata untuk memaksimalkan penghasilan.


http://agustinussoftskil.blogspot.com/2012/04/sumber-sumber-dana-dan-penggunaan-dana.html

sumber :  http://a60446.wordpress.com/2011/03/17/sumber-dan-penggunaan-dana-bank/

2012-06-11

Tingkat Kesehatan Bank

Pengertian Tingkat Kesehatan Bank
Secara sederhana dapat dikatakan bahwa bank yang sehat adalah bank yang dapat menjalankan fungsi-fungsinya dengan baik. Dengan kata lain, bank yang sehat adalah bank yang dapat menjaga dan memelihara kepercayaan masyarakat, dapat menjalankan fungsi intermediasi, dapat membantu kelancaran lalu lintas pembayaran serta dapat digunakan oleh pemerintah dalam melaksanakan berbagai kebijakannya, terutama kebijakan moneter. Dengan menjalankan fungsi-fungsi tersebut diharapkan dapat memberikan pelayanan yang baik kepada masyarakat serta bermanfaat bagi perekonomian secara keseluruhan.
Untuk dapat menjalankan fungsinya dengan baik, bank harus mempunyai modal yang cukup, menjaga kualitas asetnya dengan baik, dikelola dengan baik dan dioperasikan berdasarkan prinsip kehati-hatian, menghasilkan keuntungan yang cukup untuk mempertahankan kelangsungan usahanya, serta memelihara likuiditasnya sehingga dapat memenuhi kewajibannya setiap saat. Selain itu, suatu bank harus senantiasa memenuhi berbagai ketentuan dan aturan yang telah ditetapkan, yang pada dasarnya berupa berbagai ketentuan yang mengacu pada prinsip-prinsip kehati-hatian di bidang perbankan.

Penilaian Tingkat Kesehatan Bank
Penilaian tingkat kesehatan bank di Indonesia sampai saat ini secara garis besar didasarkan pada faktor CAMEL (Capital, Assets Quality, Management, Earning dan Liquidity). Seiring dengan penerapan risk based supervision, penilaian tingkat kesehatan juga memerlukan penyempurnaan. Saat ini BI tengah mempersiapkan penyempurnaan sistem penilaian bank yang baru, yang memperhitungkan sensitivity to market risk atau risiko pasar. Dengan demikian faktor-faktor yang diperhitungkan dalam system baru ini nantinya adalah CAMEL. Kelima faktor tersebut memang  merupakan faktor yang menentukan kondisi suatu bank. Apabila suatu bank mengalami permasalahan pada salah satu faktor tersebut (apalagi apabila suatu bank mengalami permasalahan yang menyangkut lebih dari satu faktor tersebut), maka bank tersebut akan mengalami kesulitan.
Sebagai contoh, suatu bank yang mengalami masalah likuiditas (meskipun bank tersebut modalnya cukup, selalu untung, dikelola dengan baik, kualitas aktiva produktifnya baik) maka apabila permasalahan tersebut tidak segera dapat diatasi maka dapat dipastikan bank tersebut akan menjadi tidak sehat. Pada waktu terjadi krisis perbankan di Indonesia sebetulnya tidak semua bank dalam kondisi tidak sehat, tetapi karena terjadi rush dan mengalami kesulitan likuiditas, maka sejumlah bank yang sebenarnya sehat menjadi tidak sehat.
Meskipun secara umum faktor CAMEL relevan dipergunakan untuk semua bank, tetapi bobot masing-masing faktor akan berbeda untuk masing-masing jenis bank. Dengan dasar ini, maka penggunaan factor CAMEL dalam penilaian tingkat kesehatan dibedakan antara bank umum dan BPR. Bobot masing-masing faktor CAMEL untuk bank umum dan BPR ditetapkan sebagai berikut :
Tabel Bobot CAMEL
No. Faktor CAMEL Bobot
Bank Umum BPR
1. 2.
3.
4.
5.
Permodalan Kualitas Aktiva Produktif
Kualitas Manajemen
Rentabilitas
Likuiditas
25% 30%
25%
10%
10%
30% 30%
20%
10%
10%
Perbedaan penilaian tingkat kesehatan antara bank umum dan BPR hanya pada bobot masing-masing faktor CAMEL. Pelaksanaan penilaian selanjutnya dilakukan sama tanpa ada pembedaan antara bank umum dan BPR. Dalam uraian berikut, yang dimaksud dengan penilaian bank adalah penilaian bank umum dan BPR.
Dalam melakukan penilaian atas tingkat kesehatan bank pada dasarnya dilakukan dengan pendekatan kualitatif atas berbagai faktor yang berpengaruh terhadap kondisi dan perkembangan suatu bank. Pendekatan tersebut dilakukan dengan menilai faktor-faktor permodalan, kualitas aktiva produktif, manajemen, rentabilitas dan likuiditas.
Pada tahap awal penilaian tingkat kesehatan suatu bank dilakukan dengan melakukan kuantifikasi atas komponen dari masing-masing factor tersebut. Faktor dan komponen tersebut selanjutnya diberi suatu bobot sesuai dengan besarnya pengaruh terhadap kesehatan suatu bank.
Selanjutnya, penilaian faktor dan komponen dilakukan dengan system kredit yang dinyatakan dalam nilai kredit antara 0 sampai 100. Hasil penilaian atas dasar bobot dan nilai kredit selanjutnya dikurangi dengan nilai kredit atas pelaksanaan ketentuan-ketentuan yang lain yang sanksinya dikaitkan dengan tingkat kesehatan bank.
Berdasarkan kuantifikasi atas komponen-komponen sebagaimana diuraikan di atas, selanjutnya masih dievaluasi lagi dengan memperhatikan informasi dan aspek-aspek lain yang secara materiil dapat berpengaruh terhadap perkembangan masing-masing faktor. Pada akhirnya, akan diperoleh suatu angka yang dapat menentukan predikat tingkat kesehatan bank, yaitu Sehat, Cukup Sehat, Kurang Sehat dan Tidak Sehat.

Berikut ini penjelasan metode CAMEL :
1. Capital
Kekurangan modal merupakan gejala umum yang dialami bank-bank di negara-negara berkembang. Kekurangan modal tersebut dapat bersumber dari dua hal, yang pertama adalah karena modal yang jumlahnya kecil, yang kedua adalah kualitas modalnya yang buruk. Dengan demikian, pengawas bank harus yakin bahwa bank harus mempunyai modal yang cukup, baik jumlah maupun kualitasnya. Selain itu, para pemegang saham maupun pengurus bank harus benar-benar bertanggung jawab atas modal yang sudah ditanamkan.
Berapa modal yang cukup tersebut? Pada saat ini persyaratan untuk mendirikan bank baru memerlukan modal disetor sebesar Rp. 3 trilyun. Namun bank-bank yang saat ketentuan tersebut diberlakukan sudah  berdiri jumlah modalnya mungkin kurang dari jumlah tersebut. Pengertian kecukupan modal tersebut tidak hanya dihitung dari jumlah nominalnya, tetapi juga dari rasio kecukupan modal, atau yang sering disebut sebagai Capital Adequacy Ratio (CAR). Rasio tersebut merupakan perbandingan antara jumlah modal dengan aktiva tertimbang menurut risiko (ATMR). Pada saat ini sesuai dengan ketentuan yang berlaku, CAR suatu bank sekurang-kurangnya sebesar 8%.
2. Assets Quality
Dalam kondisi normal sebagian besar aktiva suatu bank terdiri dari kredit dan aktiva lain yang dapat menghasilkan atau menjadi sumber pendapatan bagi bank, sehingga jenis aktiva tersebut sering disebut sebagai aktiva produktif. Dengan kata lain, aktiva produktif adalah penanaman dana Bank baik dalam rupiah maupun valuta asing dalam  bentuk pembiayaan, piutang, surat berharga, penempatan, penyertaan modal, penyertaan modal sementara, komitmen dan kontijensi pada transaksi rekening administratif. Di dalam menganalisis suatu bank pada umumnya perhatian difokuskan pada kecukupan modal bank karena masalah solvensi memang penting. Namun demikian, menganalisis kualitas aktiva produktif secara cermat tidaklah kalah pentingnya. Kualitas aktiva produktif bank yang sangat jelek secara implisit akan menghapus modal bank. Walaupun secara riil bank memiliki modal yang cukup besar, apabila kualitas aktiva produktifnya sangat buruk dapat saja kondisi modalnya menjadi buruk pula. Hal ini antara lain terkait dengan berbagai permasalahan seperti pembentukan cadangan, penilaian asset, pemberian pinjaman kepada pihak terkait, dan sebagainya. Penilaian terhadap kualitas aktiva produktif di dalam ketentuan perbankan di Indonesia didasarkan pada dua rasio yaitu:
1)      Rasio Aktiva Produktif Diklasifikasikan terhadap Aktiva
Produktif (KAP 1). Aktiva Produktif Diklasifikasikan menjadi Lancar, Kurang Lancar, Diragukan dan Macet. Rumusnya adalah :
Penilaian rasio KAP dilakukan dengan ketentuan sebagai berikut:
  • Untuk rasio sebesar 15,5 % atau lebih diberi nilai kredit 0 dan
  • Untuk setiap penurunan 0,15% mulai dari 15,49% nilai kredit ditambah 1 dengan maksimum 100.
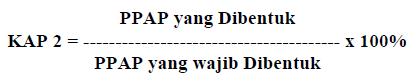
2)      Rasio Penyisihan Penghapusan Aktiva Produktif terhadap Aktiva
Produktif yang diklasifikasikan (KAP 2). Rumusnya adalah :
Penilaian rasio KAP untuk perhitungan PPAP dilakukan dengan ketentuan sebagai berikut untuk rasio 0 % diberi nilai kredit 0 dan untuk setiap kenaikan 1 % dari 0 % nilai kredit ditambah 1 dengan maksimum 100.
3. Management
Manajemen atau pengelolaan suatu bank akan menentukan sehat tidaknya suatu bank. Mengingat hal tersebut, maka pengelolaan suatu manajemen sebuah bank mendapatkan perhatian yang besar dalam penilaian tingkat kesehatan suatu bank diharapkan dapat menciptakan dan memelihara kesehatannya.
Penilaian faktor manajemen dalam penilaian tingkat kesehatan bank umum dilakukan dengan melakukan evaluasi terhadap pengelolaan terhadap bank yang bersangkutan. Penilaian tersebut dilakukan dengan mempergunakan sekitar seratus kuesioner yang dikelompokkan dalam dua kelompok besar yaitu kelompok manajemen umum dan kuesioner manajemen risiko. Kuesioner kelompok manajemen umum selanjutnya dibagi ke dalam sub kelompok pertanyaan yang berkaitan dengan strategi, struktur, sistem, sumber daya manusia, kepemimpinan, budaya kerja. Sementara itu, untuk kuesioner manajemen risiko dibagi dalam sub kelompok yang berkaitan dengan risiko likuiditas, risiko pasar, risiko kredit, risiko operasional, risiko hukum dan risiko pemilik dan pengurus.
4. Earning
Salah satu parameter untuk mengukur tingkat kesehatan suatu bank adalah kemampuan bank untuk memperoleh keuntungan. Perlu diketahui bahwa apabila bank selalu mengalami kerugian dalam kegiatan operasinya maka tentu saja lama kelamaan kerugian tersebut akan memakan modalnya. Bank yang dalam kondisi demikian tentu saja tidak dapat dikatakan sehat.
Penilaian didasarkan kepada rentabilitas atau earning suatu bank yaitu melihat kemampuan suatu bank dalam menciptakan laba. Penilaian dalam unsur ini didasarkan pada dua macam, yaitu :
1)      Rasio Laba terhadap Total Assets (ROA / Earning 1). Rumusnya adalah :
Penilaian rasio earning 1 dapat dilakukan sebagai berikut untuk rasio 0 % atau negatif diberi nilai kredit 0, dan untuk setiap kenaikan 0,015% mulai dari 0% nilai kredit ditambah dengan nilai maksimum 100.
2)      Rasio Beban Operasional terhadap Pendapatan Operasional (Earning 2). Rumusnya adalah :
Penilaian earning 2 dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0 dan setiap penurunan sebesar 0,08% nilai kredit ditambah 1 dengan maksimum 100.
5. Liquidity
Penilaian terhadap faktor likuiditas dilakukan dengan menilai dua buah rasio, yaitu rasio Kewajiban Bersih Antar Bank terhadap Modal Inti dan rasio Kredit terhadap Dana yang Diterima oleh Bank. Yang dimaksud Kewajiban Bersih Antar Bank adalah selisih antara kewajiban bank dengan tagihan kepada bank lain. Sementara itu yang termasuk Dana yang Diterima adalah Kredit Likuiditas Bank Indonesia, Giro, Deposito, dan Tabungan Masyarakat, Pinjaman bukan dari bank yang berjangka waktu lebih dari tiga bulan (tidak termasuk pinjaman subordinasi), Deposito dan Pinjaman dari bank lain yang berjangka waktu lebih dari tiga bulan, dan surat berharga yang diterbitkan oleh bank yang berjangka waktu lebih dari tiga bulan.
Liquidity yaitu rasio untuk menilai likuiditas bank. Penilaian likuiditas bank didasarkan atas dua maca rasio, yaitu :
1)      Rasio jumlah kewajiban bersih call money terhadap Aktiva Lancar. Rumusnya adalah :
Penilaian likuiditas dapat dilakukan sebagai berikut untuk rasio sebesar 100% atau lebih diberi nilai kredit 0, dan untuk setiap penurunan sebesar 1% mulai dari nilai kredit ditambah 1 dengan maksimum 100.
2)      Rasio antara Kredit terhadap dana yang diterima oleh bank. Rumusnya adalah :
Penilaian likuiditas 2 dapat dilakukan sebagai berikut untuk rasio 115 atau lebih diberi nilai kredit 0 dan untuk setiap penurunan 1% mulai dari rasio 115% nilai kredit ditambah 4 dengan nilai maksimum 100.

6. Sensitivitas terhadap risiko pasar (Sensitivity to Market Risk)
Penilaian rasio sensitivitas terhadap risiko pasar didasarkan pada Interest Rate Risk Ratio (IRRR) yang proksi terhadap risiko pasar. IRRR menunjukkan kemampuan bank dalam mengcover biaya bunga yang harus dikeluarkan dengan pendapatan bunga yang dihasilkan.

Dikutip dari : Hernawa Rachmanto, “ANALISIS TINGKAT KESEHATAN BANK SYARIAH DENGAN MENGGUNAKAN METODE CAMEL”, UNIVERSITAS ISLAM INDONESIA, YOGYAKARTA, 2006
http://mdhaqiqi.wordpress.com/2010/01/06/pengukuran-tingkat-kesehatan-bank-di-indonesia-dengan-menggunakan-metode-camel/

2012-04-19

JASA-JASA PERBANKAN ( FEE BASE INCOME ) :

INKASO

Inkasio dalam Negeri merupakan jasa pelayanan Bank untuk melakukan penagihan kepada pihak ketiga atas Inkaso tanpa dokumen di tempat lain di dalam negeri.
MANFAAT DARI INKASO :
a. Lebih bonafid dan nasabah memiliki reputasi yang lebih jelas.
b. Membantu lebih efektif dan efisien dalam penyelesaian tagihan   antar kota.
PERSYARATAN MENGGUNAKAN INKASO :
  • Pengiriman Inkaso.
  • Menyerahkan surat/dokumen berharga kepada cabang Bank untuk ditagihkan kepada pembayaran Inkaso di tempat/kota lain di Indonesia
JENIS WARKAT INKASO :
Warkat Inkaso sendiri adalah warkat yang diterbitkan oleh Kantor Cabang Bank yang wilayah kliringnya berbeda dengan wilayah kliring bank pengirim yang lain.
Warkat Inkaso Bank lain adalah warkat yang diterbitkan oleh Bank lain yang wilayah kliringnya berbeda dengan wilayah kliring bank pengirim itu sendiri.

TRANSFER
Adalah jasa yang diberikan oleh bank khususnya kepada nasabah berupa pemindahan/pengiriman uang atas perintah pengirim dari suatu tempat menuju tempat penerima lainnya yang dapat dilakukan dari kota yang sama, antar kota bahkan antar Negara
Safe Deposit Box
Safe Deposit Box merupakan jasa bank yang diberikan kepada pada nasabah, yaitu berupa kotak untuk menyimpan dokumen-dokumen atau benda benda berharganya.

Letter Of Credit (L/C)
L/C adalah jasa bank yang diberikan kepada masyarakat (nasabah) untuk memperlancar arus barang dalam kegiatan ekspor-impor
LC merupakan suatu pernyataan dari bank atas permintaan nasabah (importir) untuk menyediakan dan membayar sejumlah uang tertentu untuk kepentingan pihak ketiga
(eksportir).


Traveller Cheque
Travellers cheque dikenal dengan nama cek wisata atau cek perjalanan yang biasanya digunakan oleh nasabah yang bepergian.
Cek Wisata ini biasanya diterbitkan dengan nominal tertentu
Keuntungan :
  • Memberikan kemudahan berbelanja
  • Mengurangi resiko kehilangan uang
  • Memberikan rasa percaya diri
  • Dapat dijadikan cederamata atau hadiah untuk relasi biasanya tidak ada biaya apapun

sumber  :
http://edo04.wordpress.com/2010/06/23/inkaso/
http://www.banksaudara.com/content/33
http://ambhen.wordpress.com/2010/02/01/macam-jasa-perbankan/


2012-04-01

BANK di Indonesia


definisi Bank adalah sebuah lembaga intermediasi keuangan umumnya didirikan dengan kewenangan untuk menerima simpanan uang, meminjamkan uang, dan menerbitkan promes atau yang dikenal sebagai banknote. Kata bank berasal dari bahasa Italia banca berarti tempat penukaran uang. Sedangkan menurut undang-undang perbankan.
Bank adalah badan usaha yang menghimpun dana dari masyarakat dalam bentuk simpanan dan menyalurkannya kepada masyarakat dalam bentuk kredit dan atau bentuk-bentuk lainnya dalam rangka meningkatkan taraf hidup rakyat banyak.
Tujuan perbankan Indonesia adalah menunjang pelaksanaan pembangunan nasional dalam rangka meningkatkan pemerataan pembangunan dan hasilhasilnya, pertumbuhan ekonomi, dan stabilitas nasional ke arah peningkatan kesejahteraan rakyat banyak.

Berdasarkan UU No. 10 Tahun 1998, fungsi bank di Indonesia adalah:
a.    Sebagai tempat menghimpun dana dari masyarakat Bank bertugas mengamankan uang tabungan dan deposito berjangka serta simpanan dalam rekening koran atau giro. Fungsi tersebut merupakan fungsi utama bank.
b.    Sebagai penyalur dana atau pemberi kredit Bank memberikan kredit bagi masyarakat yang membutuhkan terutama untuk usaha-usaha produktif.
c.    Penciptaan uang
Uang yang diciptakan bank umum adalah uang giral, yaitu alat pembayaran lewat mekanisme pemindahbukuan (kliring).
d.    Mendukung Kelancaran Mekanisme Pembayaran
Beberapa jasa yang amat dikenal adalah kliring, transfer uang, penerimaan setoran-setoran, pemberian fasilitas pembayaran dengan tunai, kredit, fasilitas-fasilitas pembayaran yang mudah dan nyaman, seperti kartu plastik dan sistem pembayaran elektronik.
e.    Penghimpunan Dana Simpanan Masyarakat
Dana yang paling banyak dihimpun oleh bank umum adalah dana simpanan. Di Indonesia dana simpanan terdiri atas giro, deposito berjangka, sertifikat deposito, tabungan dan atau bentuk lainnya yang dapat dipersamakan dengan itu.
f.    Mendukung Kelancaran Transaksi Internasional
Bank umum juga sangat dibutuhkan untuk memudahkan dan atau memperlancar transaksi internasional, baik transaksi barang/jasa maupun transaksi modal.
g.    Penyimpanan Barang-Barang Berharga
Penyimpanan barang-barang berharga adalah satu satu jasa yang paling awal yang ditawarkan oleh bank umum. seperti perhiasan, uang, dan ijazah dalam kotak-kotak yang sengaja disediakan oleh bank untuk disewa (safety box atau safe deposit box).
h.    Pemberian Jasa-Jasa Lainnya
Saat ini kita sudah dapat membayar listrik, telepon membeli pulsa telepon seluler, mengirim uang melalui atm, membayar gaji pegawai dengan menggunakan jasa-jasa bank. 

Deregulasi Perbankan

Deregulasi perbankan dimulai sejak tahun 1983. Pada tahun tersebut, BI memberikan keleluasaan kepada bank-bank untuk menetapkan suku bunga. Pemerintah berharap dengan kebijakan deregulasi perbankan maka akan tercipta kondisi dunia perbankan yang lebih efisien dan kuat dalam menopang perekonomian.
Kebijakan deregulasi perbankan ini kemudian terus terjadi dengan rangkaian kebijakan-kebijakan lainnya. Pada tahun 1988, Pemerintah mengeluarkan Paket Kebijakan Deregulasi Perbankan 1988 (Pakto 88). Memasuki tahun 1990-an, BI mengeluarkan Paket Kebijakan Februari 1991 yang berisi ketentuan yang mewajibkan bank berhati-hati dalam pengelolaannya. Pada 1992 dikeluarkan UU Perbankan menggantikan UU No. 14/1967. Sejak saat itu, terjadi perubahan dalam klasifikasi jenis bank, yaitu bank umum dan BPR. UU Perbankan 1992 juga menetapkan berbagai ketentuan tentang kehati-hatian pengelolaan bank dan pengenaan sanksi bagi pengurus bank yang melakukan tindakan sengaja yang merugikan bank, seperti tidak melakukan pencatatan dan pelaporan yang benar, serta pemberian kredit fiktif, dengan ancaman hukuman pidana. Selain itu, UU Perbankan 1992 juga memberi wewenang yang luas kepada Bank Indonesia untuk melaksanakan fungsi pengawasan terhadap perbankan.(Sumber: www.bi.go.id)

Tujuan Deregulasi Perbankan

  Meningkatkan peran perbankan dalam pembangunan ekonomi. Menciptakan alat-alat moneter berdasarkan mekanisme pasar dan menjaga.Kestabilan moneter dengan menggunakan alat yang diciptakannya.
 Melakukan pengendalian devisa dan mendorong ekspor nonmigas.
 Menunjang pengembangan pasar modal.
Untuk mencapai sasaran strategis tersebut baik BI dan Pemerintah menetapkan beberapa langkah strategis yaitu diantaranya adalah :
  1. Menstimulus perbankan sebanyak mungkin membiayai pemberian kreditnya dengan dana simpanan masyarakat dan mengurangi ketergantungan bank-bank pada KLBI.
  2. Mendorong perbankan untuk menciptakan produk-produk jasa perbankan baru maupun meningkatkan efisiensi dalam operasi bank.
Sumber-sumber Dana Bank
 
Sumber-sumber dana bank adalah usaha bank dalam memperoleh dana dalam rangka membiayai kegiatan operasinya. Untuk menopang kegiatan bank sebagai penjual uang (memberikan pinjaman), bank harus lebih dulu membeli uang (menghimpun dana) sehingga dari selisih bunga tersebutlah bank memperoleh keuntungan.
Jenis sumber-sumber dana bank :
• Dana yang bersumber dari bank itu sendiri : Setoran Modal dari pemegang saham, Cadangan-cadangan bank, Laba bank yang belum dibagi.
• Dana yang berasal dari masyarakat luas : Simpanan tabungan, rekening giro, deposito
• Dana yang bersumber dari lembaga lain : Kredit likuiditas dari Bank Indonesia, Pinjaman antar bank, Pinjaman dari bank-bank luar negeri, Surat Berharga Pasar Uang (SBPU). 

Penggunaan Dana Bank

Pertimbangan penggunaan dana

Sebelum bank memutuskan untuk memilih suatu bentuk aktiva tertentu dalam pengalokasian dana yang telah berhasil dihimpun, banyak hal yang harus dipertimbangkan. Dalam pertimbangan tersebut terdapat tiga hal utama yang selalu menjadi perhatian bank yaitu risiko,hasil,dan jangka waktu.

1. risiko dan jangka waktu
pada dasarnya bank menginginkan bentuk aktiva yang berisiko serendah mungkin namun dapat menghasilkan penerimaan atau rate of retrun setinggi mungkin.

2. jangka waktu dan likuiditas
Dana yang telah berhasil dihimpun oleh bank menyangkut berbagai macam jangka waktu pengembaliannya. Di samping itu, bank juga memerlukan barbagai bentuk aktiva disesuaikan dengan keperluan kegiatan usahanya. Berdasarkan pertimbangan tersebut, bank memilih berbagai macam bentuk aktiva dengan memprtimbangkan jangka waktu aktiva tersebut dapat dijadikan alat likuid.

Alternatif penggunaan dana

Secara lebih rinci, alokasi dari dana yang telah berhasil dihimpun oleh bank dapat dalam bentuk-bentuk berikut ini.

a. cadangan likuiditas
sesuai dengan namanya, aktiva ini terutama ditujukan untuk memenuhi kebutuhan likuiditas jangka pendek. Sebagai konsekuensinya, risiko dari aktiva ini tergolong rendah dan bank tidak dapat terlalu banyak mengharapkan adanya penerimaan dalam jumlah yang tinggi dari aktiva ini, bahkan kadang-kadang aktiva ini disebut aktiva yang tidak produktif(idle fund).
Cadangan likuiditas ini terdiri atas dua kategori,yaitu:

1. Cadangan primer (primary reserves)

2. Cadangan sekunder

b. penyaluran kredit
kredit adalah penyediaan uang atau tagihan berdasarkan persetujuan atau kesepakatan pinjam meminjam antara bank dengan pihak lain yang mewajibkan pihak peminjam untuk melunasi kewajibannya setelah jangka waktu tertentu.

c. investasi
alokasi dana pada aktiva dengan rate of return yang cukup tinggi selain dapat berupa penyaluran kredit, dapat juga berupa investasi. Investasi dapat berupa penanaman dana dalam surat-surat berharga jangka menengah dan panjang, atau berupa penyertaan langsung pada badan usaha lain.
Seperti halnya penyaluran kredit, karena rate of return dari aktiva ini relatif tinggi atau dengan kata lain investasi ini tergolong aktiva produktif, maka aktiva ini juga mengandung risiko yang relatif lebih tinggi juga dibandingkan cadangan primer dan sekunder.

d. aktiva tetap dan inventoris
aktiva tetap dan inventoris tergolong sebagai aktiva yang tidak produktif dalam menghasilkan penerimaan dan oleh bank indonesia dipandang sebagai aktiva yang resikonya cukup tinggi. Risiko ini dikaitkan dengan kemungkinan rusak, terbakar, atau hilangnya dari aktiva tetap dan inventaris.


sumber :
http://id.wikipedia.org/wiki/Bank
 http://andriprasetyo91.blogspot.com/2012/03/fungsi-dan-peranan-bank-secara-umum.html
http://ekonomi.kompasiana.com/moneter/2011/06/04/deregulasi-perbankan-dan-praktek-rent-seeking-para-tikus-orde-baru/
http://duniakuliah.wordpress.com/2010/01/23/sumber-sumber-dana-bank/ 
http://tataruhyana.blogspot.com/2010/11/penggunaan-dana-bank.html